
Mit €620 Milliarden verwalteten Vermögen hat Private Equity Europa als zweitgrößten Markt der Welt etabliert und zieht institutionelle Investoren an. Darüber hinaus spezialisieren sich regionale Investmentfonds auf verschiedene Sektoren und geografische Gebiete, wodurch lokale Marktkenntnisse optimiert werden. Ein Verständnis der europäischen Deal-Flow-Dynamik offenbart außergewöhnliche Chancen für anspruchsvolle Investoren.
Was treibt das Wachstum des europäischen Private-Equity-Marktes an?
Der europäische Private-Equity-Markt erreicht €620 Milliarden AUM in 2026. Folglich stieg der Deal-Wert um 28% im Jahresvergleich und reflektiert Vertrauen. Branchenanalysten prognostizieren 9.2% jährliches Wachstum bis 2030.
Darüber hinaus weisen institutionelle Anleger 12-15% ihrer Portfolios Private Equity zu. Daher treiben Pensionsfonds und Staatsfonds das Kapital an. Zudem drücken niedrige Zinssätze Anleger in die Suche nach alternativen Renditen.
Exit-Möglichkeiten durch IPOs und Trade Sales bleiben robust. Zum Beispiel wurden 2025 auf dem europäischen IPO-Markt €85 Milliarden eingesammelt. Somit ermöglichen Liquiditätsereignisse Fondsausschüttungen und Reinvestitionen.
Welche regionalen Investmentfonds dominieren die europäischen Märkte?
Auf Großbritannien fokussierte Fonds verwalten €185 Milliarden trotz Brexit-Unsicherheiten. Darüber hinaus bleibt London ein europäisches Private-Equity-Zentrum, das Talente anzieht. Technologie- und Gesundheitssektoren treiben die Deal-Aktivität hauptsächlich an.
Deutsche Mid-Market-Fonds spezialisieren sich auf mittelständische Familienunternehmen. Die Nachfolgeplanung schafft jedoch kontinuierlich Akquisitionsmöglichkeiten. Auch der Fertigungs- und Industriesektor zieht erhebliches Kapital an.
Französische Buyout-Fonds profitieren von Regierungsreformen, die Unternehmertum fördern. Währenddessen etabliert sich Paris als kontinentales Finanzzentrum. Konsumgüter- und Luxusgütersektoren erhalten sicherlich Aufmerksamkeit.
Nordische Fonds legen systematisch Wert auf Nachhaltigkeit und ESG-Integration. Zum Beispiel sind schwedische und dänische Pensionsfonds führend in verantwortungsvollen Anlagen. Außerdem dominieren Technologie- und Cleantech-Investitionen die Portfolios.
Wie offenbart die Deal-Flow-Analyse Investitionsmöglichkeiten?
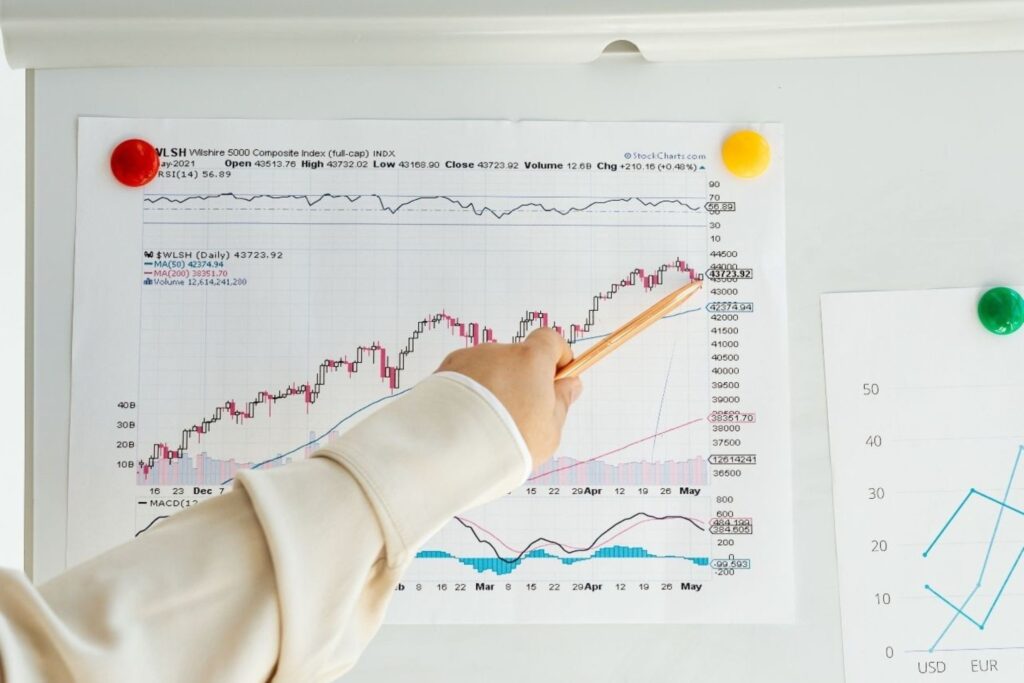
Sektorkonzentration zeigt, dass Technologie 35% der europäischen PE-Deals ausmacht. Gesundheitswesen und Unternehmensdienstleistungen folgen jedoch mit 18%. Speziell treibt die digitale Transformation die These der Technologieinvestitionen voran.
Die Verteilung der Deal-Größen zeigt, dass der Mid-Market (€50-500 Millionen) am aktivsten ist. Mega-Deals (€1 Milliarden+) machen hingegen das Volumen aus. Zusätzlich bieten kleine Buyouts (€10-50 Millionen) Nischenchancen.
Geografische Trends zeigen, dass Südeuropa aus einer Phase der Unterinvestition hervorgeht. Zum Beispiel ziehen Spanien und Italien opportunistisches Kapital an. Außerdem weist Mittel- und Osteuropa die stärksten Wachstumsraten auf.
Die Dry-Powder-Niveaus erreichen €280 Milliarden und warten auf den Einsatz in ganz Europa. Somit verschärft sich der Wettbewerb um Qualitätsanlagen, was die Preismultiplikatoren erhöht. Darüber hinaus wird die proprietäre Deal-Akquise zu einem wesentlichen Unterscheidungsmerkmal.
Was Branchenexperten über europäisches Private Equity sagen?
Klaus Hommels, Gründer, Lakestar
„Die europäische Private-Equity-Landschaft bietet vielfältige Chancen in den Regionen. Regionale Investmentfonds mit lokaler Expertise übertreffen generalistische Ansätze. Zusätzlich schafft Sektorspezialisierung Wettbewerbsvorteile bei der Deal-Akquise.“
"Unser Fonds hat €1.2 Milliarden in 15 europäische Technologieunternehmen investiert. Die Investitionsanalyse zeigt fragmentierte Märkte, die eine Plattformkonsolidierung ermöglichen. Darüber hinaus schafft die Beschleunigung der digitalen Adoption nach der Pandemie Rückenwind. Europäisches Private Equity liefert langfristig überlegene risikobereinigte Renditen."
Welche Sektortrends und Strategien prägen Investitionen?
Technologie-Buyouts konzentrieren sich auf SaaS, Fintech und Unternehmenssoftware. Wiederkehrende Umsatzmodelle erzielen daher durchweg Premium-Bewertungen. Derzeit wird europäische Technologie mit Abschlägen gegenüber den USA gehandelt.
Die Konsolidierung im Gesundheitswesen bei Pharma-Dienstleistungen und Medizinprodukten beschleunigt sich. Die alternde Demografie treibt jedoch die nachhaltige Nachfrage grundlegend an. Auch die regulatorische Komplexität schafft Barrieren, die etablierte Anbieter begünstigen.
Nachhaltigkeitsorientierte Investitionen im Einklang mit den Mandaten des EU Green Deals. Zum Beispiel Plattformen für erneuerbare Energien und Kreislaufwirtschaft. Außerdem ist die ESG-Integration nicht länger optional, sondern eine Anforderung.
Buy-and-Build-Strategien zur Konsolidierung fragmentierter Industrien schaffen Wert. Dennoch verbessern Bolt-on-Akquisitionen die Plattformfähigkeiten und die Skalierung. Insbesondere erreichen erfolgreiche Roll-ups IRRs von 15-25%.
Wachstumskapital in Start-ups in späteren Phasen überbrückt VC und traditionelle Finanzierung. Minderheitsbeteiligungen an wachstumsstarken Unternehmen nehmen derweil zu. Geduldiges Kapital unterstützt sicherlich internationale Expansionspläne.
Welche Anlagestrukturen und regionalen Überlegungen gibt es?
Kommanditgesellschaftsstrukturen dominieren mit Fondslaufzeiten von 10 Jahren. Unterdessen 2/20 Gebührenstrukturen (2% Management, 20% Carry). Beliebte Modifikationen umfassen Step-downs und Vorzugsrenditen.
Co-Investment-Möglichkeiten neben GPs reduzieren den gesamten Gebührenabzug. Erfordern jedoch intern erhebliche Due-Diligence-Fähigkeiten. Auch Beziehungskapital zu Fondsmanagern ist unerlässlich.
Sekundärmarkttransaktionen bieten Liquidität und Portfolio-Rebalancing. Zum Beispiel wachsen LP-Anteilsverkäufe und GP-geführte Restrukturierungen. Außerdem schaffen Preisabschläge attraktive Einstiegspunkte.
Das regulatorische Umfeld variiert erheblich zwischen den europäischen Jurisdiktionen. Die AIFMD bietet jedoch zunehmend einen harmonisierten EU-weiten Rahmen. Insbesondere unterscheiden sich Steuerabkommen und die Behandlung von Carried Interest.
Währungsüberlegungen zur strategischen Steuerung von EUR/GBP/CHF-Exposures sind wichtig. Daher sichern Multi-Währungsfonds Währungsrisiken ab oder akzeptieren diese. Darüber hinaus erstrecken sich die Operationen von Portfoliounternehmen über mehrere Währungen.
Exit-Planung unter Berücksichtigung der lokalen Marktliquidität und des Käuferuniversums. Dual-Track-Prozesse maximieren derweil den Wert durch Wettbewerb. Auch Secondary Buyouts machen 40 % der europäischen Exits aus.
Fazit: Europäische Private-Equity-Chancen nutzen
Private Equity ermöglicht europäischen Investoren den Zugang zu dynamischen Märkten. Darüber hinaus bieten regionale Investmentfonds spezialisiertes Branchen-Know-how.
Konzentrieren Sie sich auf etablierte GPs mit nachweislicher Erfolgsbilanz und umfangreichen Netzwerken. Erwägen Sie außerdem eine Diversifizierung über verschiedene Fondsjahrgänge, um Marktzyklen zu steuern. Überwachen Sie kontinuierlich regulatorische Änderungen und makroökonomische Bedingungen.
Beauftragen Sie Private-Equity-Berater, die Sie bei der Fondsauswahl und Due Diligence unterstützen. Erfolgreiche Allokationen zeichnen sich durch institutionelle Investmentprozesse aus. Erkunden Sie europäische Private-Equity-Möglichkeiten, um Ihr Portfolio im Jahr 2026 zu erweitern.